Financiación de los socios: ampliaciones de capital
La financiación de los socios consiste en aportaciones al capital social que realizan los socios o personas que quieran adquirir la condición de socio. Las ampliaciones de capital se realizan dependiendo de las necesidades de la empresa y del valor bursátil, ya que es una de las formas más interesantes porque no tiene costes. Existen varias modalidades:

1.- Ampliación de capital a la par
Consiste en ofrecer a los socios el derecho de suscribir acciones nuevas en una cantidad proporcional a la que tienen.
Ejemplo de un Balance:
Activo 3.000.000 Pasivo 3.000.000
Inmovilizado 2.000.000 Propio 2.000.000
Realizable 950.000 C. Social 1.000.000
Disponible 50.000 Reservas 1.000.000
Exigible 1.000.000
Si VN = 50 euros
Nº acciones = Capital social / VN = 1.000.000 / 50 = 20.000 acciones
La empresa decide hacer una ampliación de capital de 1 acción nueva por cada 10 existentes, luego salen 2.000 de nuevas acciones al mercado:
K = % acciones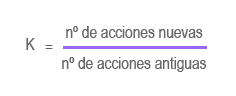
K = 2.000 / 20.000 = 1/10
Además se emiten a la par, luego el Valor Neto también es de 50 euros.
Luego el incremento del capital social será:
Δ Capital social = nº acciones nuevas x VN
Por lo tanto en nuestro ejemplo, 2.000 x 50 = 100.000 euros
El balance de la empresa se modifica entonces como:
Activo 3.100.000 Pasivo 3.100.000
Inmovilizado 2.000.000 Propio 2.000.000
Realizable 950.000 C. Social 1.100.000
Disponible 150.000 Reservas 1.000.000
Exigible 1.000.000
Como consecuencia de la ampliación de capital social, se modifica la estructura financiera de la empresa, la solvencia y la estructura patrimonial de la empresa. La solvencia se incrementa y la empresa tiene mejor capacidad para hacer frente a las deudas. El coeficiente de estructura del propio (CEP) disminuye con las ampliaciones de capital, lo que significa una pérdida de reservas por acción. Este coeficiente tiene también importancia, porque si disminuye también baja el Valor Teórico de la Acción.
2.- Ampliaciones de capital con prima
Consiste en ofrecer a los accionistas un número de acciones en una cantidad proporcional a la que ya tenían y con un precio superior al valor nominal (más una cantidad o prima).
Por ejemplo: supongamos una empresa que decide hacer una ampliación con K = 1/10 con una prima de emisión del 50%. Por cada 10 acciones, dan otra pero con un Valor Neto incrementado en el 50% de dicho valor.
VN’ = 50 + 0,5 x 50 = 75 euros
La cantidad total de la emisión será:
Nº acciones x 75 = 20.000 x 75 = 1.500.000 euros
Nº acciones x 50 = 20.000 x 50 = 1.000.000 euros
Prima de emisión:
Nº acciones x 25 = 20.000 x 25 = 500.000 euros
En este caso, las consecuencias para la empresa son que tanto la solvencia como el coeficiente de la estructura del propio son mejores que con una ampliación a la par. Pero también disminuye el Valor Teórico de la acción.
3.- Ampliación de capital con cargo a reservas (gratuitas para el socio)
Consiste en ofrecer a los accionistas un número de acciones en proporción a las que ya tenía con cargo a reservas.
Por ejemplo: supongamos que la empresa ofrece una ampliación 1 x 10 con cargo a reservas.
Emisión:
Nº acciones x VN = 20.000 x 50 = 1.000.000
Este tipo de ampliaciones se hacen cuando el valor de la empresa es muy grande y se quiere bonificar a los accionistas.
Activo 3.000.000 Pasivo 3.000.000
Inmovilizado 2.000.000 Propio 2.000.000
Realizable 950.000 C. Social 1.100.000
Disponible 50.000 Reservas 900.000
Exigible 1.000.000
Sólo hay movimiento contable de capital social y reservas. Las consecuencias son que la solvencia de la empresa no se ve alterada, pero sí el coeficiente de estructura del propio y el valor teórico de la acción, que disminuyen.
4.- Ampliación de capital con primas negativas o parcialmente liberadas
Consiste en ofrecer a los accionistas un número de acciones proporcional a las que poseen con un precio inferior del valor nominal, cubriendo la empresa la diferencia entre el valor pagado por accionistas y el valor nominal con cargo a reservas.
Por ejemplo: una ampliación de capital 10 x 1 con acciones liberadas en un 40%, el precio de la emisión es el 60% del Valor Nominal
En este caso, la ampliación de capital con primas negativas supone una disminución del Valor teórico de la acción, siendo además, la mayor que en el resto de ampliaciones de capital.
Como en todas las ampliaciones de capital, las solvencias mejoran. Sin embargo, la estructura patrimonial de la empresa siempre va a ser menor.
La solvencia tras la ampliación se resume en:
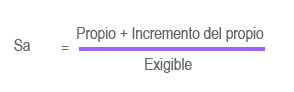
Como consecuencia del incremento del propio, la empresa puede aumentar el exigible (o lo que es lo mismo, las deudas), manteniendo el mismo nivel de solvencia que tenía antes de realizar la ampliación de capital.
Si la empresa quiere que la Sa = S, entonces necesitará de una Financiación Inducida, de tal modo que:
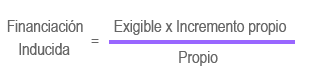
Imagen cortesía de FreeDigitalPhotos.net