La Amortización Técnica es una estimación contable del valor de la depreciación del activo inmovilizado, que hemos visto que forma parte del Balance de la empresa al final del año contable. Esto se hace para dar el valor más cercano al real posible del inmovilizado en el momento de hacer el balance, y por otra, para evitar los beneficios ficticios y que además produciría el empobrecimiento de la empresa cuando desaparezcan.
Cálculo de la amortización
Vamos a ver dos métodos: el método lineal o de cuotas constantes y el método de la cuota funcional.
1.- Método Lineal o de Cuotas Constantes
La depreciación del inmovilizado se produce de forma constante o igual a lo largo del número de años de vida útil estimada:
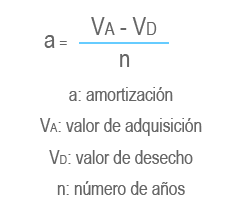
Ejemplo: VA = 1.000.000 euros
n = 10 años
VD ...
Leer más