Acciones y obligaciones: financiación de la empresa
Las acciones son títulos de renta variable. Las obligaciones son de renta fija.

La acción es el título representativo alícuota del capital social de la empresa y que confiere al portador la calidad de socio. Este entonces tiene derechos y obligaciones.
- Derechos:
- A participar de beneficios
- A participar en juntas y votar
- A poder venderlas cuando quiera
- Obligaciones:
- Desembolso de dinero que contribuye a la financiación de la empresa que las emite.
Suponemos un grupo de empresarios que deciden montar una empresa cuyo capital es de 100.000 euros. En las Sociedades Anónimas sólo tendrían que desembolsar el 25% para constituirla, esto es, 25.000 euros.
Si realizamos el balance de la empresa:
Activo ———————————- 100.000 euros Pasivo ———————————– 100.000 euros
Desembolso no exigido ————– 75.000 euros Capital de socios ——————– 100.000 euros
Banco ————————————– 25.000 euros
Si estos socios deciden crear 20.000 acciones, el valor de cada acción será:
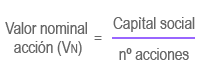
Entonces, VN = 100.000 / 20.000 = 5 euros por acción
Estas acciones se pueden vender en el mercado secundario (Bolsa). En este caso, el precio que tengan está determinado por la oferta y la demanda, conocido como Valor bursátil, Valor de mercado o de cotización.
Cuando VN = VB, entonces se trata de acciones a la par
Si VB > VN, son acciones sobre par
Si VB < VN, son acciones bajo par
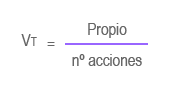
Además existe el Valor Teórico, que viene dado por:
Visto esto, las acciones las podemos clasificar atendiendo a:
- Propiedad
- Nominativa: aquellas que en los títulos figura el nombre del propietario
- Al portador: no figura el nombre del propietario
- Según lo que ofrezcan:
- Ordinarias: aquellas que no tienen ningún derecho extraordinario
- Preferentes: conceden ciertos privilegios
- Según se emitan:
- A la par
- Sobre par o con prima
- Bajo par o con prima de quebranto o parcialmente liberadas: se emiten con un valor inferior al Valor Neto
Las acciones bajo par no están permitidas. Lo que sí se hace es emitir acciones con un valor inferior al Valor Neto y la diferencia la cubre la empresa con cargo a Reservas.
Imagen cortesía de FreeDigitalPhotos.net