Estructura patrimonial y financiera de la empresa. Fondo de Maniobra
En anteriores artículos hemos visto en detalle en qué consiste el Balance de una empresa, uno de los libros más importantes de la misma, y de qué partes constan el Activo y el Pasivo, como se ordenan sus elementos, etc.
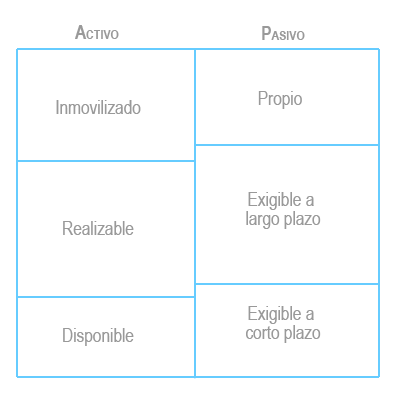
A modo de resumen de las entradas anteriores, dichos elementos nos dan una idea clara de la estructura de la empresa. Así por ejemplo, la Estructura Patrimonial de la Empresa se podría resumir en el siguiente gráfico:
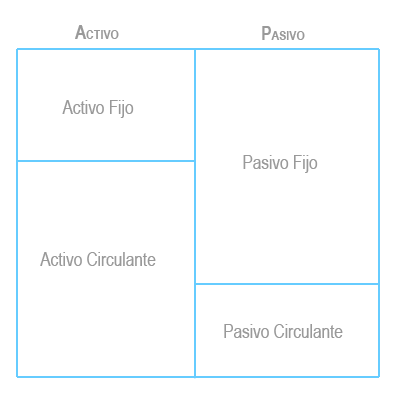
Mientras que la Estructura Financiera de la empresa se resumiría esquemáticamente de la siguiente forma:
Fondo de Maniobra
El Fondo de Maniobra es la capacidad que va a tener la empresa para hacer frente a las deudas a corto plazo. Viene dado por la diferencia entre el Activo Circulante y el Pasivo Circulante:
Fondo de Maniobra = Activo Circulante – Pasivo Circulante
El gráfico anterior nos ayuda a entender lo que significa. De esta forma si la situación es la siguiente:

Significa que la empresa está bien.
Por el contrario si la situación es esta:

Implica que la empresa no puede hacerse cargo de las deudas y que estaría en un periodo transitorio de suspensión de pagos (hecho que por desgracia abunda últimamente)